
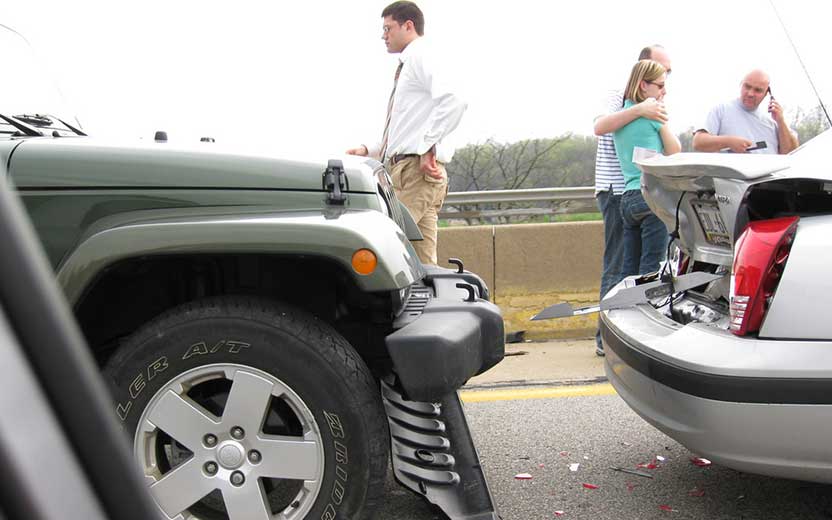
“¡Pero si tenía cobertura total!” Esta es probablemente la creencia más extendida entre los nuevos clientes que nos llaman. Sin embargo, en la mayoría de los casos, existe una gran diferencia entre el tipo de cobertura de seguro de auto que creen tener y la cobertura real.
La verdad es que hay tantos tipos de cobertura de seguro de automóvil disponibles que incluso si los tuviera todos, no sería exacto decir que tiene "cobertura completa".
Descargo de responsabilidad: Lo siguiente no pretende ser una explicación exhaustiva de la cobertura del seguro de automóvil. Diversos factores, como la cantidad de vehículos que posee, el número de conductores y miembros de su familia que viven en su hogar, la cobertura que haya elegido y los términos de su póliza, pueden influir en cómo se gestiona su caso.
Coberturas de seguro obligatorias
Comencemos con el seguro de auto obligatorio. En Florida, debe tener dos tipos de cobertura de automóvil: Cobertura de protección contra lesiones personales (a menudo llamada cobertura PIP) y Cobertura de daños a la propiedad.
La cobertura de Protección contra Lesiones Personales (PIP) garantiza que todos los conductores reciban atención médica inmediata, independientemente de quién tenga la culpa. Florida es uno de los 12 estados conocidos como "Estados sin Culpa", lo que significa que puede acceder a sus beneficios PIP de inmediato sin tener que pasar por el sistema judicial. Los beneficios PIP pueden ayudar a cubrir gastos médicos, la pérdida de ingresos por lesiones e incluso los gastos funerarios.
El otro tipo de cobertura obligatoria es la Cobertura de responsabilidad civil por daños a la propiedad, o PD. Esta cobertura se usa para ayudar a pagar cualquier daño que usted cause a la propiedad de otra persona, incluidos los daños a otro vehículo, edificio o estructura. Es importante tener en cuenta que este seguro solo pagará la propiedad que pertenezca a otra persona y no cubrirá los daños a su propio vehículo.
Debido a que las coberturas de Protección contra lesiones personales y Daños a la propiedad son las dos únicas requeridas por ley, se considera que cualquier persona que las tenga tiene “cobertura completa”. Sin embargo, hay una serie de coberturas adicionales que debe considerar para ayudarlo a protegerse a usted y a su familia en caso de un accidente.
Opciones de seguro adicionales
Cobertura de lesiones corporales/cobertura de BI
La Cobertura de lesiones corporales/Cobertura BI protege sus activos si causa lesiones a otra persona mientras usa un vehículo motorizado. Las coberturas en esta área generalmente están limitadas por persona y por accidente (generalmente representadas por dos números). Por ejemplo, una póliza de $25,000/$50,000 significa que lo máximo que su compañía de seguros tendría que pagar a cualquier persona sería de $25,000, y lo máximo que tendría que pagar a todas las personas lesionadas combinadas sería de $50,000.
Cobertura de motorista con seguro insuficiente/sin seguro/cobertura UM/UIM
La cobertura de conductor sin seguro o con seguro insuficiente lo protege si tiene un accidente con una persona que no tenía seguro (no tenía ninguna cobertura de lesiones corporales) o que no tenía seguro suficiente (donde las lesiones y los daños superan la cantidad de cobertura de lesiones corporales que tiene la otra parte) . Podría dedicar todo este artículo a escribir sobre las complejidades y los beneficios de la cobertura UM/UIM. Es, con diferencia, uno de los tipos de cobertura más importantes que se pueden tener.
Cobertura de colisión
Cobertura de colisión paga las reparaciones de su automóvil en caso de accidente. Si su automóvil es una pérdida total, lo que significa que el costo de reparación excede el valor del vehículo, la cobertura de colisión pagará el valor total de su coche. Es importante tener en cuenta la discrepancia. Si debe más de lo que vale su automóvil, es posible que no reciba el pago por el monto total adeudado.
Cobertura completa
La Cobertura contra todo riesgo lo protege si su automóvil resulta dañado por algo que no sea un accidente automovilístico. Por ejemplo, la cobertura contra todo riesgo se utiliza para pagar los daños causados por un desastre natural, si golpea una vaca o si le roban el automóvil.
¿Sabe qué cobertura tiene? Revise su póliza de seguro o comuníquese con su agente para que revise su cobertura. Si ha sufrido un accidente y está lidiando con las consecuencias de una cobertura insuficiente, comuníquese con nuestra oficina para que podamos revisar su caso y brindarle una consulta gratuita.
Si necesita un abogado especializado en accidentes de tráfico , póngase en contacto con nosotros.